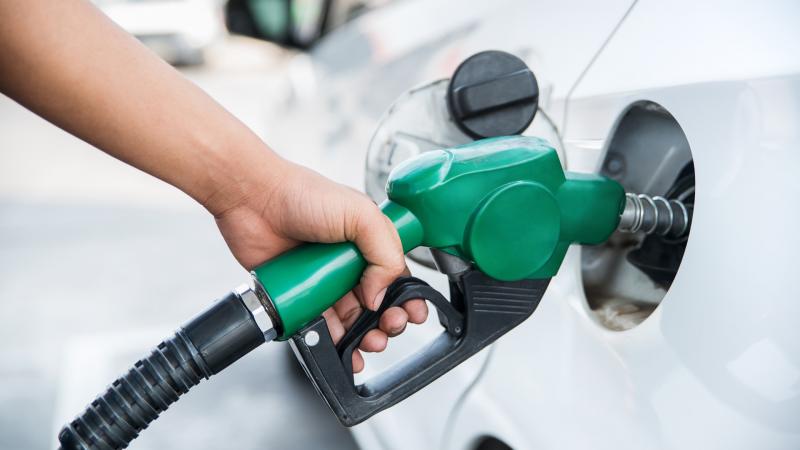
Κάθε γέμισμα του ρεζερβουάρ περιλαμβάνει έναν λογαριασμό που συχνά χάνεται πίσω από τις συζητήσεις για το πετρέλαιο: τη φορολογία. Ο καταναλωτής πληρώνει Ειδικό Φόρο Κατανάλωσης και στη συνέχεια ΦΠΑ πάνω σε αξία που περιλαμβάνει ήδη αυτόν τον φόρο.
Το «φόρος στον φόρο» περιγράφει πραγματικό μηχανισμό υπολογισμού. Η συμπερίληψη των άλλων φόρων στη βάση επιβολής του ΦΠΑ προβλέπεται από το ευρωπαϊκό πλαίσιο. Συνεπώς, η πολιτική συζήτηση αφορά κυρίως το ύψος της επιβάρυνσης και τις επιλογές για τη μείωσή της. Ευρωπαϊκή Επιτροπή
Με ΕΦΚ αμόλυβδης 70 λεπτά ανά λίτρο και κανονικό συντελεστή ΦΠΑ 24%, ο ΦΠΑ που αντιστοιχεί μόνο στον ΕΦΚ είναι 16,8 λεπτά. Έτσι, αυτά τα δύο σκέλη επιβαρύνουν κάθε λίτρο με 86,8 λεπτά, πριν συνυπολογιστεί ο ΦΠΑ στην υπόλοιπη αξία. Φορολογική εξέλιξη των καυσίμων
Ένα υποθετικό παράδειγμα δείχνει το μέγεθος: σε τιμή 2 ευρώ το λίτρο, ο συνολικός ενσωματωμένος ΦΠΑ είναι περίπου 38,7 λεπτά. Μαζί με τον ΕΦΚ, φθάνει τα 1,087 ευρώ ανά λίτρο. Σε αγορά 50 λίτρων αξίας 100 ευρώ, περίπου 54,35 ευρώ αντιστοιχούν μόνο σε ΕΦΚ και ΦΠΑ.
Η επιβάρυνση έχει πολιτική διαδρομή. Το 2008 ο ΕΦΚ ήταν 35 λεπτά το λίτρο. Το 2010, επί κυβέρνησης Παπανδρέου, έφθασε στα 67 λεπτά, με διαδοχικές αυξήσεις, ενώ ο ΦΠΑ ανέβηκε σταδιακά στο 23%. Επί κυβέρνησης Τσίπρα, ο ΦΠΑ αυξήθηκε στο 24% το 2016 και ο ΕΦΚ στα 70 λεπτά από την αρχή του 2017. Η κυβέρνηση Μητσοτάκη διατήρησε αυτούς τους βασικούς συντελεστές. Η ευθύνη αφορά τόσο εκείνους που αύξησαν την επιβάρυνση όσο και εκείνους που τη διατηρούν. Ιστορικό των αυξήσεων
Χρειάζεται, ωστόσο, ακρίβεια στις συγκρίσεις. Μια στιγμιαία κορυφή του Brent δεν μπορεί να συγκρίνεται απευθείας με τον μέσο όρο άλλης χρονιάς. Επιπλέον, στην αντλία επηρεάζουν το αποτέλεσμα η ισοτιμία ευρώ–δολαρίου, η διύλιση, οι μεταφορές και τα εμπορικά περιθώρια. Η τιμή του βαρελιού από μόνη της δεν εξηγεί ολόκληρη την απόδειξη.
Αντίστοιχα, ο ισχυρισμός ότι ένας συγκεκριμένος χαμηλός μισθός εξασφάλιζε το 2008 αυτόνομη στέγαση για κάθε νέο εργαζόμενο χρειάζεται στοιχεία για ενοίκια, περιοχή και συνολικές δαπάνες. Η ουσιαστική σύγκριση αφορά τι μπορεί να αγοράσει ο μισθός και πόσα απομένουν μετά τις αναγκαίες πληρωμές.
Για τον εργαζόμενο που χρειάζεται αυτοκίνητο για να φτάσει στη δουλειά, τα καύσιμα αποτελούν ανελαστική δαπάνη. Όταν αυξάνεται η προ ΦΠΑ τιμή, αυξάνεται και ο ΦΠΑ ανά λίτρο. Ο σταθερός ΕΦΚ παραμένει στη θέση του.
Το ερώτημα προς την κυβέρνηση είναι συγκεκριμένο: πόσο από αυτό το φορολογικό βάρος προτίθεται να μειώσει και πώς θα εξασφαλίσει ότι η ελάφρυνση θα φτάσει στην αντλία; Η απάντηση πρέπει να μετριέται σε ευρώ που μένουν στην τσέπη.