Το Δημόσιο οφείλει να εξετάζει και να αποκλείει τεκμηριωμένα την αξιοποίηση άλλων περιουσιακών στοιχείων πριν στραφεί κατά της οικογενειακής στέγης. Τι προβλέπει η απόφαση 1404/2026.
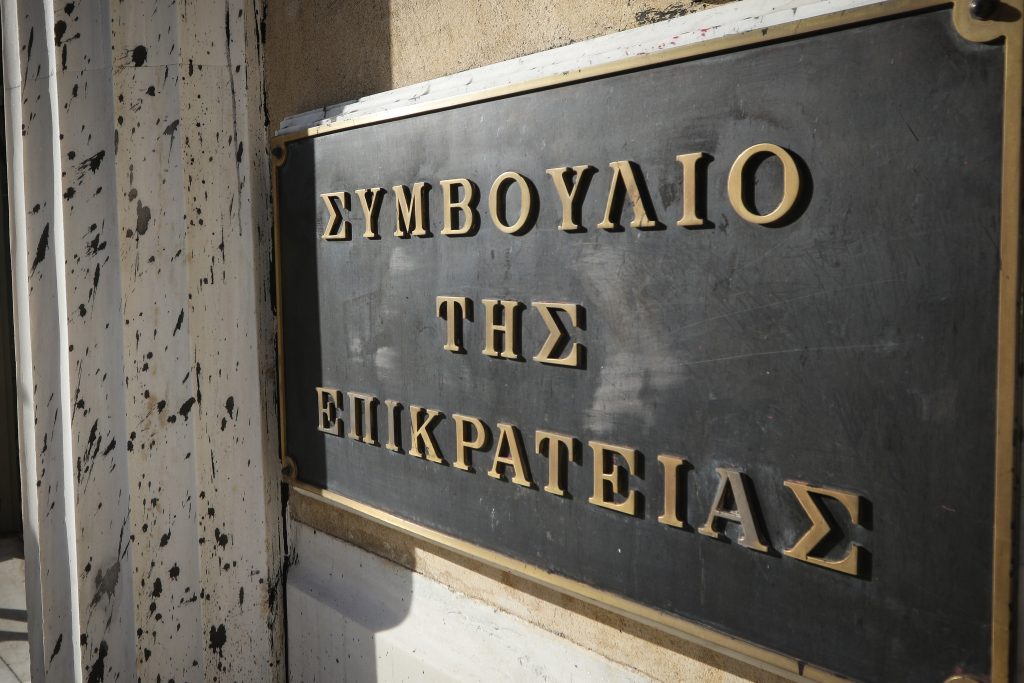
Σημαντικούς περιορισμούς στην αναγκαστική εκτέλεση για χρέη προς το Δημόσιο θέτει το Συμβούλιο της Επικρατείας, όταν κινδυνεύει η μοναδική κατοικία του οφειλέτη και της οικογένειάς του. Με την απόφαση 1404/2026 του ΣΤ΄ Τμήματος, το δικαστήριο απαιτεί να προηγείται ουσιαστική έρευνα για άλλους διαθέσιμους τρόπους είσπραξης, πριν επιλεγεί η κατάσχεση της κατοικίας.
Η κρίσιμη προϋπόθεση είναι συγκεκριμένη: πρέπει να έχει ερευνηθεί εάν υπάρχουν άλλα περιουσιακά στοιχεία κατάλληλα για την ικανοποίηση της απαίτησης και να έχει αιτιολογηθεί ο αποκλεισμός τους. Η επιλογή της κατοικίας χρειάζεται, επομένως, τεκμηρίωση που να ανταποκρίνεται στα πραγματικά δεδομένα της υπόθεσης.
Σύμφωνα με τη δημοσιευμένη περίληψη του σκεπτικού, η προστασία της κατοικίας συνδέεται με την ανθρώπινη αξιοπρέπεια, την ασφάλεια και την προσωπική και οικογενειακή ζωή. Η αρχή της αναλογικότητας επιβάλλει να εξετάζονται προηγουμένως ηπιότερα μέτρα, εφόσον μπορούν να εξυπηρετήσουν αποτελεσματικά την είσπραξη.
Η υπόθεση αφορούσε μεζονέτα 162 τετραγωνικών μέτρων στο Μοσχάτο, που ανήκε εξ αδιαιρέτου κατά 50% σε διευθύνοντα σύμβουλο βιομηχανικής εταιρείας και κατά 50% στη σύζυγό του. Για εταιρικές οφειλές προς το Δημόσιο ύψους 142.917 ευρώ, η αρμόδια ΔΟΥ είχε δρομολογήσει τον πλειστηριασμό του μεριδίου του. Η αξία του είχε εκτιμηθεί στις 100.000 ευρώ, με τιμή πρώτης προσφοράς τις 80.000 ευρώ.
Ο οφειλέτης προσέφυγε στη Δικαιοσύνη, προβάλλοντας ότι εκεί διέμενε με την οικογένειά του και ότι διέθετε άλλη ακίνητη περιουσία. Το Διοικητικό Πρωτοδικείο Αθηνών ακύρωσε το πρόγραμμα πλειστηριασμού, ενώ το Διοικητικό Εφετείο απέρριψε την έφεση του Δημοσίου. Η υπόθεση έφτασε στο ΣτΕ, το οποίο απέρριψε και την αίτηση αναίρεσης του Δημοσίου.
Ιδιαίτερη βαρύτητα έχει η δυνατότητα προσβολής της διαδικασίας σε μεταγενέστερο στάδιο. Η παράλειψη της απαιτούμενης έρευνας επηρεάζει και το πρόγραμμα πλειστηριασμού. Ο συγκεκριμένος λόγος μπορεί, κατ’ αρχήν και με τις απαιτούμενες δικονομικές προϋποθέσεις, να προβληθεί για πρώτη φορά με ανακοπή κατά του προγράμματος.
Εφόσον η ανακοπή γίνει δεκτή για αυτόν τον λόγο, το πρόγραμμα πλειστηριασμού ακυρώνεται και η προηγούμενη έκθεση κατάσχεσης καθίσταται αντιστοίχως ανενεργή. Ακόμη και η παράταση των σχετικών προθεσμιών για σπουδαίο λόγο δεν διορθώνει την αρχική πλημμέλεια, καθώς προϋποθέτει έγκυρη κατάσχεση.
Η απόφαση δεν καθιερώνει γενικό ακατάσχετο της πρώτης κατοικίας. Αφορά την αναγκαστική εκτέλεση κατά τον Κώδικα Είσπραξης Δημοσίων Εσόδων και την αποδεδειγμένα μοναδική κατοικία του οφειλέτη και της οικογένειάς του. Η ύπαρξη άλλης περιουσίας πρέπει να εξετάζεται και ως προς την καταλληλότητά της να καλύψει τη συγκεκριμένη απαίτηση.
Για τη Διοίκηση, το ουσιαστικό όριο είναι σαφές: πριν επιλέξει ένα μέτρο που μπορεί να στερήσει την οικογενειακή στέγη, οφείλει να τεκμηριώσει γιατί η είσπραξη δεν μπορεί να επιτευχθεί με άλλο πρόσφορο και λιγότερο επαχθή τρόπο.