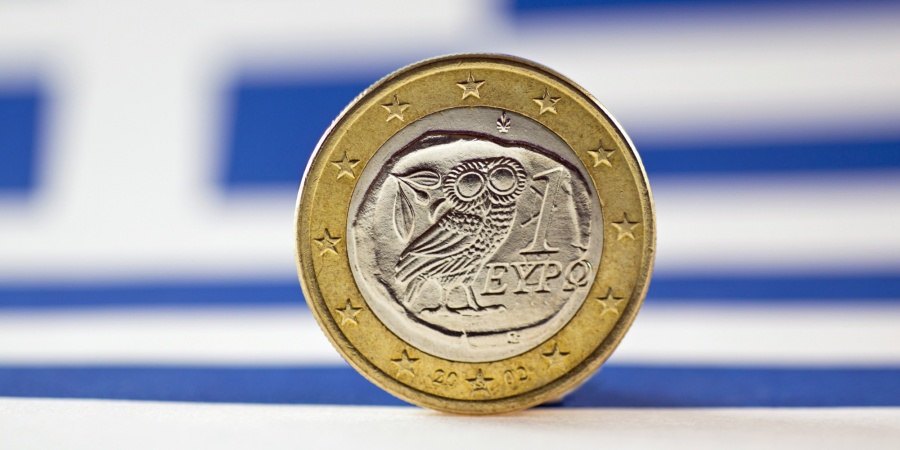
Η πίεση στις τιμές επαναφέρει το ενδεχόμενο ακριβότερου χρήματος, ενώ η αντιπαράθεση για το χρέος και το κοινό νόμισμα βαθαίνει. Για την Ελλάδα, το διακύβευμα φτάνει από τη δόση του δανείου μέχρι τις επενδύσεις και τις αντοχές του προϋπολογισμού.
Το ευρώ δοκιμάζεται εκεί όπου οι ευρωπαϊκές αποφάσεις συναντούν την καθημερινότητα: στο κόστος της ενέργειας, στον οικογενειακό προϋπολογισμό και στην πρόσβαση των επιχειρήσεων σε χρηματοδότηση. Όταν οι τιμές ανεβαίνουν και η απάντηση μπορεί να είναι ακριβότερα δάνεια, η κοινωνική δυσαρέσκεια αποκτά πολιτικό βάρος. Η Ελλάδα έχει κάθε λόγο να παρακολουθεί αυτή τη σύγκρουση πριν μετατραπεί σε νέο λογαριασμό.
Η πρώτη εκτίμηση της Eurostat τοποθετεί τον ετήσιο πληθωρισμό της ευρωζώνης στο 3,3% τον Αύγουστο του 2026, από 2,9% τον Ιούλιο. Η ενέργεια εμφανίζει ετήσια αύξηση 14,3%, αναδεικνύοντας το μέγεθος της πίεσης από το ενεργειακό κόστος.
Ενόψει της συνεδρίασης της ΕΚΤ στις 10 Σεπτεμβρίου, η δημοσκόπηση του Reuters καταγράφει προσδοκία αύξησης επιτοκίων κατά 0,25 ποσοστιαίες μονάδες. Πρόκειται για πρόβλεψη, όχι για ειλημμένη απόφαση.
Το δύσκολο δίλημμα της ΕΚΤ
Η αύξηση των επιτοκίων περιορίζει τη ζήτηση και μπορεί να συγκρατήσει τη διάχυση των ανατιμήσεων. Δεν δημιουργεί, όμως, πρόσθετη προσφορά πετρελαίου ούτε αποκαθιστά τις θαλάσσιες μεταφορές. Όταν η αρχική πίεση προέρχεται από την ενέργεια, η δοσολογία της νομισματικής πολιτικής γίνεται καθοριστική.
Ο δομικός πληθωρισμός υποχώρησε στο 2,4%, σύμφωνα με την κάλυψη των στοιχείων από το Reuters. Αυτό αποτελεί ένδειξη ηπιότερων υποκείμενων πιέσεων· δεν αρκεί για να αποκλειστεί η μελλοντική μεταφορά του ενεργειακού κόστους σε περισσότερες τιμές.
Το πολιτικό πρόβλημα αρχίζει όταν ο εργαζόμενος αισθάνεται ότι καλείται να πληρώσει δύο φορές: πρώτα την ανατίμηση των βασικών αγαθών και έπειτα την επιβάρυνση της χρηματοδότησής του. Η αντιμετώπιση του πληθωρισμού χρειάζεται αξιοπιστία, αλλά και επίγνωση του τρόπου με τον οποίο κατανέμεται το κόστος της.
Η πολιτική αμφισβήτηση έχει διαφορετικές αφετηρίες
Το άρθρο του Lionel Laurent στο Bloomberg Opinion, όπως δημοσιεύθηκε στο Capital.gr, συνδέει την ενίσχυση του AfD και την παρέμβαση του Ζαν-Λυκ Μελανσόν με τις μελλοντικές πιέσεις στο ευρώ. Η σύνδεση αφορά τη δυσκολία ευρωπαϊκής συνεννόησης. Δεν καθιστά τις δύο πολιτικές προτάσεις ταυτόσημες.
Η θέση του AfD υπέρ της εξόδου της Γερμανίας από το κοινό νόμισμα αμφισβητεί την ίδια τη συμμετοχή στη νομισματική ένωση. Η πρόταση Μελανσόν αφορά το δημόσιο χρέος που κατέχουν οι κεντρικές τράπεζες. Στην παρέμβασή του στις 4 Σεπτεμβρίου, ο Γάλλος πολιτικός υπερασπίζεται το «πάγωμα» αυτού του χρέους και αμφισβητεί τη νομική ερμηνεία των επικριτών του.
Ο επικεφαλής της Bundesbank, Γιόαχιμ Νάγκελ, αντιτείνει ότι η ακύρωση κρατικού χρέους από κεντρικές τράπεζες θα αποτελούσε απαγορευμένη νομισματική χρηματοδότηση. Πρόκειται για ουσιαστική θεσμική αντιπαράθεση, όχι για έτοιμη ευρωπαϊκή απόφαση ελάφρυνσης.
Η εκτίμηση που προκύπτει είναι ότι μια βαθύτερη σύγκρουση στο Παρίσι και στο Βερολίνο θα μπορούσε να δυσκολέψει τις κοινές απαντήσεις σε μια κρίση. Δεν αποτελεί απόδειξη επικείμενης διάλυσης του ευρώ.
Πώς φτάνει η πίεση στην Ελλάδα
Για τα νοικοκυριά, κρίσιμος είναι ο συνδυασμός εισοδήματος, τιμών και δανειακών υποχρεώσεων. Εάν αυξηθούν τα επιτόκια αναφοράς, δάνεια με κυμαινόμενο επιτόκιο μπορούν να επιβαρυνθούν, ανάλογα με τη σύμβαση και τον χρόνο αναπροσαρμογής. Δάνεια με σταθερό επιτόκιο δεν αλλάζουν αυτομάτως δόση όσο ισχύει η σταθερή περίοδος.
Για τις επιχειρήσεις, ακριβότερη χρηματοδότηση σημαίνει δυσκολότερες αποφάσεις για εξοπλισμό, αποθέματα και προσλήψεις. Στην Εύβοια και στη Στερεά Ελλάδα, αυτός είναι ένας πιθανός δίαυλος πίεσης για εμπορικές, μεταποιητικές, αγροτικές και τουριστικές δραστηριότητες. Πρόκειται για εκτίμηση του μηχανισμού μετάδοσης, όχι για καταγεγραμμένο νέο τοπικό πλήγμα.
Υπάρχει και ο εξωτερικός δίαυλος: εάν η οικονομική αδυναμία περιορίσει τις δαπάνες των ευρωπαϊκών νοικοκυριών και επιχειρήσεων, μπορεί να επηρεαστούν η ζήτηση για ελληνικά προϊόντα και οι ταξιδιωτικοί προϋπολογισμοί.
Το Δημόσιο διαθέτει μεγαλύτερη χρονική προστασία. Ο ΟΔΔΗΧ καταγράφει μέση σταθμική διάρκεια χρέους 18,28 έτη στις 30 Ιουνίου 2026. Αυτό σημαίνει ότι το σύνολο του χρέους δεν αναχρηματοδοτείται κάθε χρόνο με τα εκάστοτε επιτόκια της αγοράς. Οι νέες εκδόσεις και οι μελλοντικές αναχρηματοδοτήσεις παραμένουν, ωστόσο, εκτεθειμένες στο κόστος δανεισμού.
Η ελληνική απάντηση χρειάζεται περιεχόμενο
Η ΕΚΤ διαθέτει το TPI, εργαλείο παρέμβασης απέναντι σε αδικαιολόγητες και άτακτες πιέσεις στις αγορές που εμποδίζουν τη μετάδοση της νομισματικής πολιτικής. Η ενεργοποίησή του προϋποθέτει αξιολόγηση και κριτήρια. Δεν αποτελεί αυτόματη κάλυψη κάθε δημοσιονομικής επιλογής.
Για την ελληνική κυβέρνηση, η ευρωπαϊκή αβεβαιότητα αυξάνει την ανάγκη συγκεκριμένων προτεραιοτήτων: προστασία των πιο ευάλωτων, αποτελεσματικός ανταγωνισμός στις αγορές, επενδύσεις που περιορίζουν την ενεργειακή έκθεση και χρηματοδότηση βιώσιμων μικρομεσαίων επιχειρήσεων. Οι παρεμβάσεις χρειάζονται κοστολόγηση και μέτρηση αποτελέσματος.
Η συμμετοχή στο ευρώ προσφέρει ένα κοινό θεσμικό πλαίσιο. Η κοινωνική εμπιστοσύνη, όμως, εξαρτάται και από το αν αυτό το πλαίσιο μπορεί να στηρίξει αξιοπρεπή διαβίωση. Όσο η σταθερότητα δεν μεταφράζεται σε προοπτική για τον πολίτη, η πολιτική οργή θα βρίσκει χώρο να μεγαλώνει.