Ο ιδρυτής της Rokos Capital Management σχεδιάζει να μεταφέρει τη φορολογική κατοικία του στην Ελλάδα. Τι προβλέπει το καθεστώς των 100.000 ευρώ και γιατί τα 22 δισ. δολάρια του fund δεν αποτελούν ανακοινωμένη επένδυση στη χώρα.
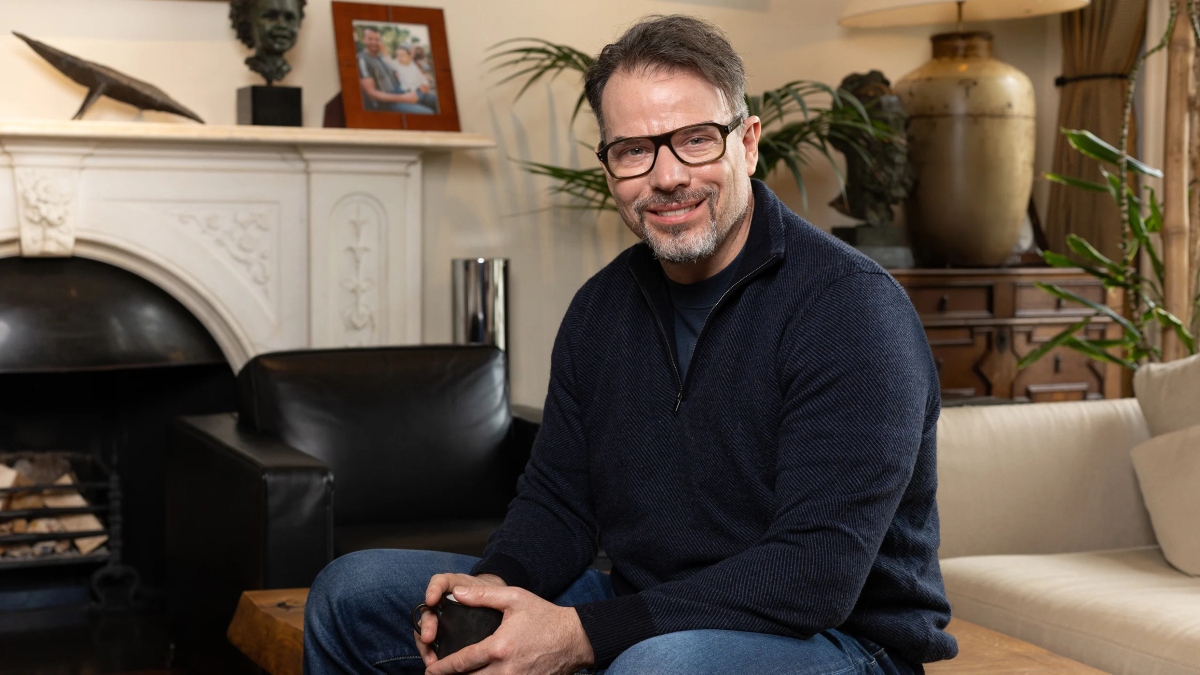
Η Αθήνα μπαίνει στον προσωπικό χάρτη ενός από τους ισχυρότερους διαχειριστές κεφαλαίων της Ευρώπης. Ο Κρις Ρόκος, ιδρυτής της Rokos Capital Management, σχεδιάζει να μεταφέρει τη φορολογική κατοικία του από τη Βρετανία στην Ελλάδα, σύμφωνα με τα διεθνή δημοσιεύματα της 7ης Σεπτεμβρίου.
Η εξέλιξη έχει ιδιαίτερο βάρος για το Λονδίνο: στη λίστα φορολογουμένων των Sunday Times για το 2026, ο Ρόκος κατατάχθηκε τρίτος, με αναφερόμενη φορολογική καταβολή 330 εκατ. στερλινών για την προηγούμενη χρονιά. Παράλληλα, δημοσιεύματα αναφέρουν σχεδιασμό για γραφείο στην Αθήνα.
Η ίδια η εταιρεία δεν σχολίασε την πληροφορία. Επομένως, η είδηση αφορά έναν δημοσιοποιημένο σχεδιασμό μετακίνησης, χωρίς να έχουν ανακοινωθεί όλες οι λεπτομέρειες της εφαρμογής του.
Τι σημαίνουν τα 22 δισ. δολάρια
Η RCM διαχειρίζεται περίπου 22 δισ. δολάρια και απασχολεί περισσότερους από 370 εργαζομένους, με παρουσία στο Λονδίνο, στη Νέα Υόρκη, στο Άμπου Ντάμπι και στη Σιγκαπούρη.
Το μέγεθος αυτό εξηγεί το διεθνές ενδιαφέρον. Χρειάζεται, όμως, ακρίβεια: πρόκειται για κεφάλαια υπό διαχείριση. Δεν είναι η προσωπική περιουσία του Ρόκος ούτε ποσό που έχει ανακοινωθεί ότι θα επενδυθεί στην Ελλάδα.
Αντίστοιχα, η αλλαγή της προσωπικής φορολογικής κατοικίας του ιδρυτή δεν τεκμηριώνει μεταφορά της έδρας ή του συνόλου των δραστηριοτήτων της εταιρείας. Ένα γραφείο στην Αθήνα θα μπορούσε να προσθέσει πραγματική επιχειρηματική παρουσία, αλλά το εύρος της, η στελέχωση και το χρονοδιάγραμμα παραμένουν ζητήματα προς διευκρίνιση.
Πώς λειτουργεί το ελληνικό κίνητρο
Η Ελλάδα διαθέτει ειδικό καθεστώς εναλλακτικής φορολόγησης για φυσικά πρόσωπα που μεταφέρουν εδώ τη φορολογική κατοικία τους και πληρούν τις προβλεπόμενες προϋποθέσεις.
Το άρθρο 5Α του Κώδικα Φορολογίας Εισοδήματος προβλέπει κατ’ αποκοπήν ετήσιο φόρο 100.000 ευρώ για εισόδημα που προκύπτει στο εξωτερικό, με δυνατότητα εφαρμογής έως 15 φορολογικά έτη.
Στις βασικές προϋποθέσεις περιλαμβάνονται η προηγούμενη φορολογική κατοικία εκτός Ελλάδας για επτά από τα οκτώ προηγούμενα έτη και, κατά κανόνα, επένδυση τουλάχιστον 500.000 ευρώ στην Ελλάδα, με τις εξαιρέσεις που ορίζει το πλαίσιο.
Δεν έχει δημοσιοποιηθεί επιβεβαίωση ότι ο Ρόκος έχει ήδη υπαχθεί στο συγκεκριμένο καθεστώς. Συνεπώς, η αντιπαραβολή «330 εκατ. λίρες στη Βρετανία, μόνο 100.000 ευρώ στην Ελλάδα» δεν αποτελεί τεκμηριωμένο υπολογισμό της μελλοντικής συνολικής φορολογικής επιβάρυνσής του.
Το ένα ποσό αφορά αναφερόμενη προηγούμενη καταβολή φόρων. Το άλλο περιγράφει έναν ειδικό τρόπο φορολόγησης εισοδημάτων εξωτερικού, υπό προϋποθέσεις.
Το Λονδίνο αλλάζει τους κανόνες
Η μετακίνηση εντάσσεται στη συζήτηση για την ελκυστικότητα της Βρετανίας απέναντι σε εύπορους φορολογικούς κατοίκους και διεθνώς κινητικά στελέχη.
Από τις 6 Απριλίου 2025, το παλαιό σύστημα φορολόγησης εισοδημάτων εξωτερικού για δικαιούχους του καθεστώτος non-dom αντικαταστάθηκε από νέο πλαίσιο. Η τετραετής απαλλαγή για επιλέξιμα εισοδήματα και κέρδη εξωτερικού αφορά όσους πληρούν συγκεκριμένα κριτήρια, μεταξύ των οποίων προηγούμενη δεκαετής περίοδος φορολογικής κατοικίας εκτός Βρετανίας.
Δεν πρόκειται, επομένως, για οριζόντια τετραετή φοροαπαλλαγή προς όλους τους πλούσιους κατοίκους της χώρας. Επίσης, η ένταξη της υπόθεσης Ρόκος σε αυτή τη δημόσια συζήτηση δεν αποδεικνύει ότι ο ίδιος ήταν δικαιούχος του παλαιού καθεστώτος.
Από τη διαχείριση κεφαλαίων στη μεγάλη δωρεά
Ο Ρόκος συμμετείχε στην ίδρυση της Brevan Howard το 2002 και δημιούργησε τη δική του εταιρεία το 2015. Η διαδρομή του τον έχει καταστήσει κεντρικό πρόσωπο στον χώρο των επενδύσεων που βασίζονται στις διεθνείς μακροοικονομικές εξελίξεις.
Τον Μάρτιο του 2026, το Πανεπιστήμιο του Κέιμπριτζ ανακοίνωσε δέσμευσή του για προσφορά 190 εκατ. στερλινών, προκειμένου να δημιουργηθεί η Rokos School of Government. Το πανεπιστήμιο χαρακτήρισε τη δέσμευση ως εκτιμώμενη μεγαλύτερη μεμονωμένη δωρεά προς βρετανικό πανεπιστήμιο στη σύγχρονη εποχή.
Για την Ελλάδα, η προσέλκυση ενός τέτοιου προσώπου αποτελεί ευκαιρία. Η ουσιαστική αποτίμηση, όμως, χρειάζεται συγκεκριμένα αποτελέσματα: επενδύσεις, θέσεις εργασίας, δραστηριότητα και δημόσια έσοδα. Εκεί θα φανεί το πραγματικό όφελος για την οικονομία, πέρα από την προβολή μιας ηχηρής άφιξης.