Πιλοτική εφαρμογή το 2027 με συμμετοχή τριών ελληνικών τραπεζών — Υπό προϋποθέσεις η πρώτη έκδοση το 2029.
Το ψηφιακό ευρώ προχωρά προς τη δοκιμή του στην καθημερινότητα, με την Ελλάδα να συμμετέχει σε ένα εγχείρημα που φιλοδοξεί να αλλάξει τις ευρωπαϊκές πληρωμές. Για καταναλωτές και επιχειρήσεις, τα ουσιαστικά ερωτήματα είναι συγκεκριμένα: πώς θα χρησιμοποιείται, πόσο θα κοστίζει και ποιος θα έχει πρόσβαση στα στοιχεία των συναλλαγών.
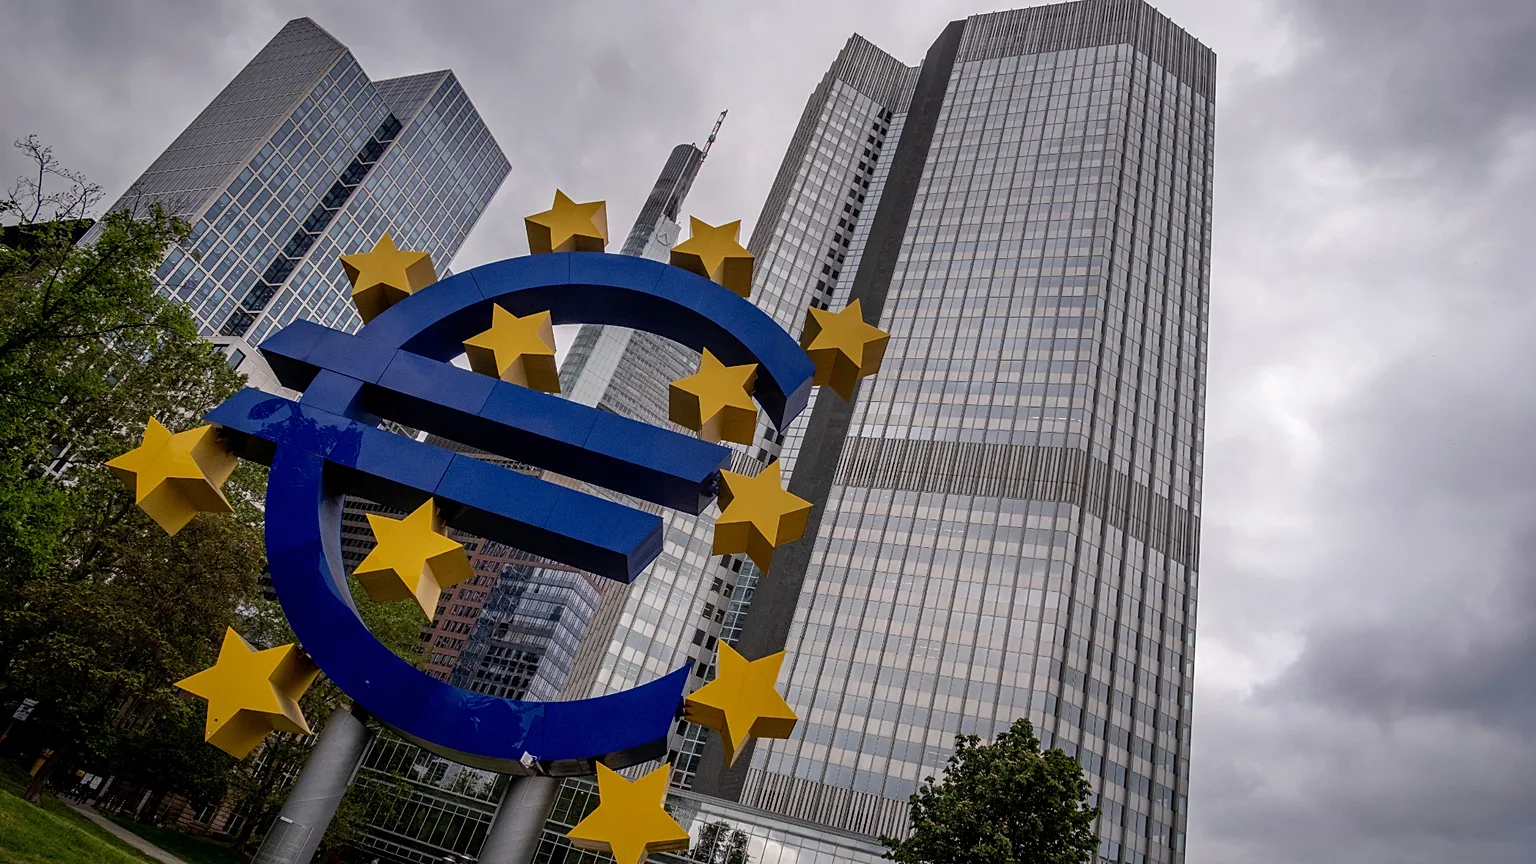
Η Ευρωπαϊκή Κεντρική Τράπεζα σχεδιάζει πιλοτική εφαρμογή διάρκειας δώδεκα μηνών, από το δεύτερο εξάμηνο του 2027. Στόχος είναι η ετοιμότητα για πιθανή πρώτη έκδοση μέσα στο 2029, υπό την προϋπόθεση ότι η αναγκαία ευρωπαϊκή νομοθεσία θα εγκριθεί το 2026. Η κυκλοφορία του δεν έχει ακόμη αποφασιστεί οριστικά, ενώ το 2029 δεν αποτελεί ημερομηνία υποχρεωτικής ή καθολικής υιοθέτησής του.
Στο πιλοτικό πρόγραμμα έχουν επιλεγεί 36 πάροχοι υπηρεσιών πληρωμών. Από την Ελλάδα συμμετέχουν η Εθνική Τράπεζα, η Τράπεζα Πειραιώς και η Συνεταιριστική Τράπεζα Χανίων. Οι δοκιμές θα αφορούν εργαζομένους των συμμετεχουσών κεντρικών τραπεζών και επιλεγμένους εμπόρους, με δοκιμαστική έκδοση που δεν θα έχει καθεστώς νόμιμου χρήματος.
Η βασική αλλαγή βρίσκεται στη φύση του χρήματος. Σήμερα, το υπόλοιπο ενός τραπεζικού λογαριασμού αποτελεί απαίτηση έναντι της εμπορικής τράπεζας. Το ψηφιακό ευρώ θα παρέχει πρόσβαση σε χρήμα του Ευρωσυστήματος σε ηλεκτρονική μορφή. Ο σχεδιασμός προβλέπει συνύπαρξη με τα χαρτονομίσματα και τα κέρματα, διατηρώντας την επιλογή πληρωμής με μετρητά.
Για τον χρήστη, η διαδικασία θα θυμίζει ένα ψηφιακό πορτοφόλι μέσω τράπεζας ή άλλου εξουσιοδοτημένου παρόχου. Θα μπορεί να πληρώνει σε καταστήματα, να πραγματοποιεί ηλεκτρονικές αγορές και να μεταφέρει χρήματα σε άλλους ανθρώπους. Η προβλεπόμενη λειτουργία εκτός σύνδεσης θα επιτρέπει επίσης πληρωμές χωρίς πρόσβαση στο διαδίκτυο.
Για τις συναλλαγές εκτός σύνδεσης θα χρειάζεται προηγούμενη φόρτιση του αντίστοιχου υπολοίπου. Πρόκειται για χρήσιμη δυνατότητα σε περιοχές με προβληματική κάλυψη ή σε περιπτώσεις διακοπής του δικτύου, με την πρακτική λειτουργία της να αποτελεί αντικείμενο των δοκιμών.
Θα προβλέπεται όριο στο ποσό που μπορεί να διακρατεί κάποιος, ώστε να περιορίζεται ο κίνδυνος μεγάλης μετακίνησης καταθέσεων από τις τράπεζες. Τα 3.000 ευρώ που αναφέρονται συχνά αποτελούν ποσό που έχει εξεταστεί σε αναλύσεις και όχι ανακοινωμένο τελικό όριο. Ο σχεδιασμός προβλέπει επίσης μηδενικό τόκο.
Η σύνδεση του πορτοφολιού με τραπεζικό λογαριασμό θα επιτρέπει πληρωμές μεγαλύτερες από το διαθέσιμο ψηφιακό υπόλοιπο, εφόσον υπάρχουν τα απαραίτητα χρήματα στον συνδεδεμένο λογαριασμό. Έτσι, το όριο διακράτησης δεν θα ταυτίζεται αναγκαστικά με το ανώτατο ύψος μιας αγοράς.
Στο κόστος χρειάζεται ιδιαίτερη προσοχή. Η βασική χρήση από ιδιώτες προβλέπεται δωρεάν. Ωστόσο, οι πάροχοι θα μπορούν να προσφέρουν πρόσθετες υπηρεσίες με χρέωση, ενώ για τους εμπόρους προβλέπεται δυνατότητα προμηθειών με ανώτατα όρια. Συνεπώς, η γενική υπόσχεση για «μηδενικές χρεώσεις σε όλους» δεν αποτυπώνει τον σχεδιασμό.
Εξίσου κρίσιμη είναι η προστασία των προσωπικών δεδομένων. Σύμφωνα με την ΕΚΤ, στις πληρωμές εκτός σύνδεσης οι λεπτομέρειες της συναλλαγής θα είναι γνωστές μόνο στον πληρωτή και στον αποδέκτη. Στις διαδικτυακές πληρωμές, το Ευρωσύστημα σχεδιάζεται να λαμβάνει ψευδωνυμοποιημένα δεδομένα, χωρίς δυνατότητα άμεσης σύνδεσης της πληρωμής με συγκεκριμένο πρόσωπο.
Αυτό, όμως, δεν συνεπάγεται πλήρη ανωνυμία απέναντι σε κάθε εμπλεκόμενο φορέα. Οι τράπεζες και οι άλλοι ενδιάμεσοι θα έχουν πρόσβαση στα στοιχεία που απαιτούνται για τη συμμόρφωση με τη νομοθεσία, μεταξύ άλλων για την αντιμετώπιση του ξεπλύματος χρήματος. Η ψευδωνυμοποίηση αποτελεί μέτρο προστασίας, όχι γενική εξαφάνιση της ταυτότητας του χρήστη.
Πίσω από το εγχείρημα βρίσκεται και η επιδίωξη ευρωπαϊκής αυτονομίας στις πληρωμές. Η ΕΚΤ θέλει μια δημόσια ευρωπαϊκή υποδομή που θα περιορίζει την εξάρτηση από μη ευρωπαϊκούς παρόχους και θα ενισχύει τον ανταγωνισμό. Αυτή είναι η συγκεκριμένη στρατηγική στόχευση του έργου.
Η επιτυχία του ψηφιακού ευρώ θα κριθεί στην πράξη: στην ευκολία χρήσης, στο πραγματικό κόστος για τις επιχειρήσεις, στην προσβασιμότητα και στις εγγυήσεις προστασίας των συναλλαγών. Για τον πολίτη, η αξία του θα φανεί όταν αυτές οι δεσμεύσεις μετατραπούν σε μια υπηρεσία που λειτουργεί αξιόπιστα στην καθημερινότητά του.