Οι υποθέσεις Pizza Fan και «Χωριάτικο» απαιτούν συγκεκριμένες απαντήσεις για την αποτελεσματικότητα των ελεγκτικών μηχανισμών. Η έρευνα για πιθανές διαρροές πληροφοριών προσθέτει μια ακόμη σοβαρή διάσταση.
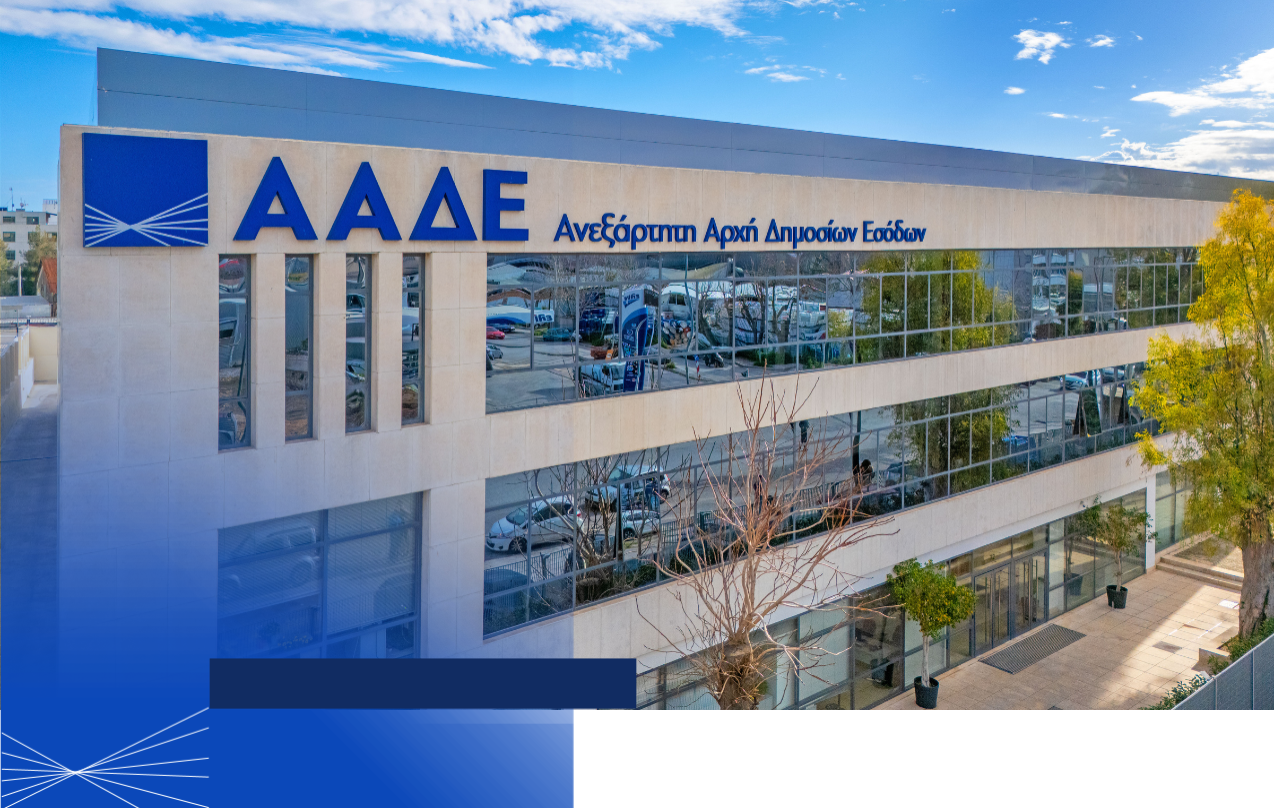
Η φοροδιαφυγή δεν καταπολεμάται με παρουσιάσεις ψηφιακών εργαλείων και εντυπωσιακές εξαγγελίες. Καταπολεμάται όταν οι πληροφορίες αξιοποιούνται εγκαίρως, οι έλεγχοι ολοκληρώνονται και οι ευθύνες αποδίδονται. Οι υποθέσεις που συνδέονται με την Pizza Fan και το «Χωριάτικο», με τις ερευνώμενες πρακτικές απόκρυψης εσόδων και τη φερόμενη μεγάλη ζημία του Δημοσίου, επαναφέρουν ακριβώς αυτό το ζήτημα: πόσο αποτελεσματικά λειτουργεί στην πράξη ο μηχανισμός προστασίας των δημόσιων εσόδων;
Η ίδια η ΑΑΔΕ, στο Επιχειρησιακό Σχέδιο του 2026, περιγράφει την αξιοποίηση τεχνητής νοημοσύνης, ανάλυσης δεδομένων και ψηφιακών διασταυρώσεων για τη στόχευση ελέγχων. Παρουσιάζει επίσης τις Δυνάμεις Ελέγχου Οικονομικών Συναλλαγών, τις ΔΕΟΣ, ως μηχανισμό αξιοποίησης πληροφοριών και επιχειρησιακής παρέμβασης. Πρόκειται για δεσμεύσεις που οφείλουν να αξιολογούνται με μετρήσιμα αποτελέσματα.
Το κρίσιμο ερώτημα, επομένως, είναι συγκεκριμένο: τι είχαν εντοπίσει οι αρμόδιες υπηρεσίες, πότε το είχαν εντοπίσει και ποιες ενέργειες ακολούθησαν;
Η αποκάλυψη μιας μεγάλης υπόθεσης δεν αποδεικνύει αυτομάτως ότι απέτυχε ένα συγκεκριμένο σύστημα τεχνητής νοημοσύνης. Για να εξαχθεί τέτοιο συμπέρασμα, χρειάζονται στοιχεία για το πότε τέθηκε σε λειτουργία, ποια δεδομένα επεξεργαζόταν και αν συνέβαλε στην έρευνα. Αντίστοιχα, όμως, η επίκληση της τεχνολογικής αναβάθμισης δεν μπορεί να αποτελεί μόνιμη απάντηση σε κάθε ερώτημα για ενδεχόμενες καθυστερήσεις ή ελεγκτικά κενά.
Μάλιστα, στην υπόθεση Pizza Fan έχει προκύψει μια ιδιαίτερα σοβαρή εξέλιξη. Σύμφωνα με το ρεπορτάζ της ΕΡΤ, η Διεύθυνση Εσωτερικών Υποθέσεων της ΑΑΔΕ, κατόπιν εντολής του Γιώργου Πιτσιλή, ζήτησε στοιχεία από την Ελληνική Αστυνομία για πιθανή εμπλοκή υπαλλήλων σε χρηματισμό ή διαρροή πληροφοριών. Η διερεύνηση συνδέεται με καταγεγραμμένη συνομιλία στην οποία κατηγορούμενος εμφανίζεται να αναφέρεται σε προηγούμενη ενημέρωση για καταγγελίες και προγραμματισμένους ελέγχους. Πρόκειται για αντικείμενο έρευνας, χωρίς να έχει αποδειχθεί η εμπλοκή συγκεκριμένων υπαλλήλων.
Αυτή η διάσταση απαιτεί εξαντλητικό έλεγχο. Εφόσον επιβεβαιωθεί ότι πληροφορίες για επικείμενους ελέγχους έφταναν στους ελεγχόμενους, η συζήτηση θα αφορά την ακεραιότητα του ίδιου του μηχανισμού. Κανένα λογισμικό δεν απαλλάσσει τη διοίκηση από την ευθύνη να προστατεύει τις έρευνες και να ελέγχει τη διαχείριση ευαίσθητων πληροφοριών.
Ο διοικητής της ΑΑΔΕ οφείλει, στον βαθμό που επιτρέπεται χωρίς να υπονομεύονται οι έρευνες, να δώσει καθαρή εικόνα: ποιες καταγγελίες είχαν υποβληθεί, πώς αξιολογήθηκαν, ποιοι έλεγχοι διατάχθηκαν και αν υπήρξαν καθυστερήσεις. Για τα ψηφιακά εργαλεία χρειάζεται αντίστοιχη αποτίμηση: κόστος, χρόνος λειτουργίας, πραγματικές δυνατότητες και αποτελέσματα.
Ο συνεπής επαγγελματίας έχει κάθε λόγο να απαιτεί αυτές τις απαντήσεις. Η φοροδιαφυγή, όταν αποδεικνύεται, στερεί πόρους από το Δημόσιο και δημιουργεί αθέμιτο ανταγωνισμό εις βάρος εκείνων που πληρώνουν τις υποχρεώσεις τους.
Οι ποινικές ευθύνες θα κριθούν από τη Δικαιοσύνη. Η αποτελεσματικότητα της διοίκησης, όμως, υπόκειται και σε δημόσιο έλεγχο.
Η τεχνητή νοημοσύνη μπορεί να βοηθήσει στην αναζήτηση της φοροδιαφυγής. Τη λογοδοσία εξακολουθούν να την οφείλουν άνθρωποι με ονοματεπώνυμο και αρμοδιότητα.